「最近、父の物忘れが増えてきた」「母の預金や実家は、このままで大丈夫だろうか」。
当事務所には、こうしたご相談が増えています。
親が認知症になると、財産の管理や将来の相続手続きに大きな影響が出ます。ただし、判断能力がしっかりしているうちなら、選べる対策はたくさんあります。
このコラムでは、代表的な対策である「成年後見」と「家族信託」の違いを、それぞれの向き不向きとあわせて解説します。
親が認知症になると、何が困るのか
認知症が進んで判断能力(意思能力)が十分でないとされると、本人がした契約は無効になるおそれがあります。その結果、次のようなことが起こります。
- 預金が引き出せない:銀行が認知症を把握すると、口座の取引が制限されることがあります。家族でも自由には引き出せません。
- 実家を売ったり貸したりできない:施設入所の費用に充てたくても、本人名義の不動産は勝手に処分できません。
- 遺産分割協議が進まない:たとえば父が亡くなり、相続人である母が認知症の場合、そのままでは分割協議ができません。
- 相続対策ができなくなる:遺言の作成、生前贈与、アパート建築などは、本人の判断能力が前提です。
つまり、対策を考えることができるのは 親が元気なうちだけ ということです。
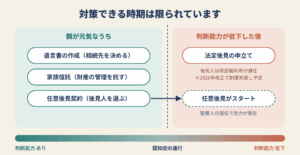
成年後見制度とは
成年後見制度は、判断能力が不十分な方に代わって、後見人が財産管理や契約を行う制度です。「法定後見」と「任意後見」の2種類があります。
法定後見:認知症になった後に使う制度
家族などが家庭裁判所に申し立て、裁判所が後見人を選びます。すでに認知症が進んでいても利用できるのが大きな利点です。
一方で、次のような点に注意が必要です。
- 後見人は裁判所が選ぶため、家族ではなく弁護士や司法書士などの専門職が選ばれることがあります。
- 専門職が就くと、本人の財産から報酬を支払い続けることになります。
- 財産は「本人のため」にしか使えず、生前贈与や相続税対策のような運用は原則としてできません。
- 現行制度では、一度始めると本人が亡くなるまで続くのが原則です。
任意後見:元気なうちに「後見人」を決めておく制度
判断能力があるうちに、信頼できる人と公正証書で契約を結んでおきます。認知症になった後、家庭裁判所が任意後見監督人を選んだ時点で効力が始まります。
自分で後見人を選べる安心感がある一方、財産の使い方は法定後見と同じく「本人のため」に限られます。
2026年の民法改正で、成年後見は「使いやすく」なる
2026年6月17日に成年後見制度を見直す改正民法が成立し、6月24日に公布されました。主な変更点は次のとおりです。
- 「終身制」の見直し:必要がなくなれば、家庭裁判所が利用を終わらせられるようになります。遺産分割や実家の売却など、必要な場面だけ使うことが想定されています。
- 「補助」への一本化:「後見・保佐・補助」の3類型がなくなり、本人が必要とする支援だけを選んで付ける形になります。
- 支援者を交代しやすく:本人の利益のため特に必要なときは、不正がなくても交代できるようになります。
- 任意後見の柔軟化:監督の必要が明らかにない場合は、任意後見監督人を選ばないことも可能になります。
ただし、成年後見に関する改正は、公布から2年6か月以内(遅くとも2028年末まで)の施行です。**現時点では従来の制度が適用されています。**新制度の具体的な運用も、今後の動向を見る必要があります。
家族信託とは
家族信託は、親が元気なうちに、信頼できる家族(多くは子)に財産の管理を託す仕組みです。財産を託す親を「委託者」、管理する子を「受託者」、利益を受ける人を「受益者」といい、通常は親自身が受益者になります。
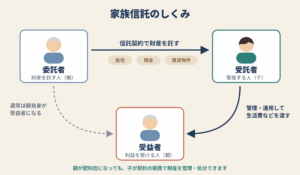
家族信託の主なメリット
- 親が認知症になっても、子が自分の判断で預金や不動産を管理・処分できます。
- 裁判所の関与がなく、専門職への継続的な報酬も原則として発生しません。
- 契約の内容次第で、実家の売却、賃貸物件の運用、建替えなども柔軟に行えます。
- 親が亡くなった後に財産を誰が引き継ぐかを定めておくことができ、遺言に近い役割も果たせます。
注意点
- 契約は親に判断能力があるうちしか結べません。
- 財産管理に限られ、介護施設の入所契約や入院手続きなど「身の回り」の契約は代わりにできません。
- 他の兄弟姉妹に説明せずに進めると、相続時の紛争(遺留分の問題を含む)の火種になります。
- 信託口座の開設や不動産の信託登記など、専門的な手続きと初期費用がかかります。
3つの制度を比べると
|
任意後見 |
法定後見 |
家族信託 |
|
|---|---|---|---|
|
始められる時期 |
元気なうちに契約 |
認知症になった後 |
元気なうちに契約 |
|
管理する人 |
本人が選んだ人 |
裁判所が選んだ人 |
本人が選んだ家族 |
|
裁判所の関与 |
あり(監督人の選任) |
あり |
なし |
|
不動産の売却・活用 |
本人のための範囲で可能 |
自宅の売却は裁判所の許可が必要 |
契約の範囲で柔軟に可能 |
|
施設入所などの契約 |
できる |
できる |
できない |
|
継続的な費用 |
監督人への報酬 |
専門職後見人の場合は報酬 |
原則なし(初期費用は必要) |
どれか一つを選ぶ必要はありません。たとえば「財産管理は家族信託、身の回りの契約は任意後見」と組み合わせるのがよくある形です。
元気なうちにできる「備え」の組み合わせ
親の状況や財産によって、向いている対策は異なります。
- 実家や賃貸物件を持っている:将来の売却や運用を見据え、家族信託が有力な選択肢です。
- 施設入所など生活面の手続きが心配:任意後見契約で、信頼できる人を決めておきます。
- 相続で兄弟が揉めないか心配:公正証書遺言を作っておきます。信託で対象にしない財産も、遺言でカバーできます。
- すでに認知症が進んでいる:法定後見の利用を検討します。改正法の施行後は、必要な場面だけの利用も期待されています。
「まだ大丈夫」と思っているうちに判断能力が低下し、選択肢が狭まってしまうケースは少なくありません。親子で話し合うきっかけとして、年末年始など家族が集まる機会も活用してみてください。
まとめ
成年後見と家族信託には、それぞれ得意なことと苦手なことがあります。ご家族の状況に合った組み合わせを選ぶことが大切です。
弁護士にご相談いただけば、制度の選択だけでなく、契約書や遺言の作成、将来の相続人間の紛争の予防まで、一貫してサポートできます
「うちの場合はどうすれば?」と思ったら、親御さんがお元気なうちに、お気軽に当事務所へご相談ください。